
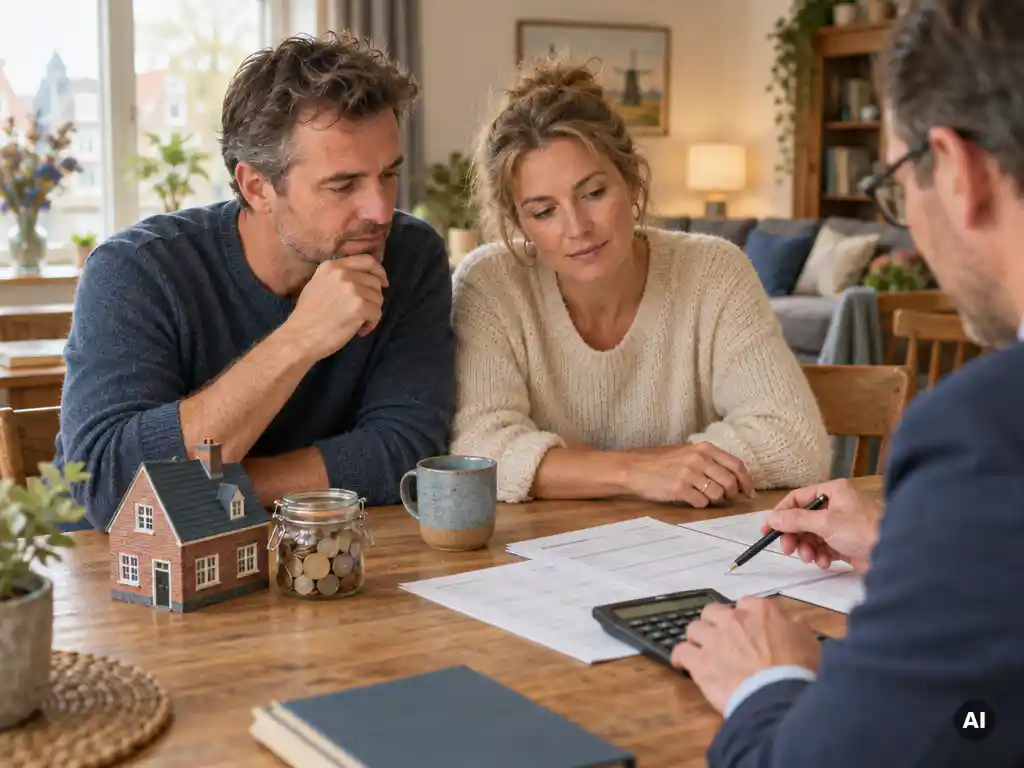
Een flinke som geld ontvangen, zoals een erfenis, een bonus of de opbrengst van een verkochte woning, zet veel mensen aan het denken over hun hypotheek. Extra aflossen voelt als een logische en verstandige stap, want minder schuld betekent minder rente en meer rust. Toch gaat het in de praktijk vaker mis dan je zou verwachten. Een grote aflossing op je hypotheek raakt immers je maandlasten, je belasting, je buffer en je toekomstplannen tegelijk.
In dit artikel lopen we zes veelgemaakte fouten langs, zodat je weet waar je op moet letten voordat je een groot bedrag overmaakt. Zo haal je het maximale uit je hypotheek en je geld.
Boetevrij aflossen: de grens over het hoofd zien
De meeste hypotheken staan toe dat je jaarlijks een bepaald percentage van de oorspronkelijke hoofdsom zonder kosten extra aflost. Boven die grens betaal je een boeterente aan de geldverstrekker. Die kan flink oplopen, zeker als je hypotheekrente veel hoger is dan de huidige marktrente.
Bij veel geldverstrekkers ligt die boetevrije ruimte rond de 10 procent per jaar, maar dat verschilt per aanbieder en per hypotheekvorm. Kijk dus altijd in je hypotheekakte of voorwaarden voordat je een bedrag overmaakt. Wil je meer aflossen dan is toegestaan? Overweeg dan om de aflossing te spreiden over meerdere jaren, of vraag je geldverstrekker vooraf om een berekening van de boeterente.
Je spaarbuffer leegtrekken voor de aflossing
Gebruik nooit je volledige spaargeld om af te lossen, want geld dat in je woning zit, kun je niet zomaar weer opnemen. Aflossen is vrijwel onomkeerbaar: een afgeloste schuld kun je niet eenvoudig weer terughalen zonder een nieuwe aanvraag.
Een kapotte cv-ketel, een lekkend dak of een onverwachte periode zonder inkomen komen zelden op een gelegen moment. Houd daarom een buffer aan waarmee je enkele maanden aan vaste lasten kunt dragen. Los alleen het bedrag af dat daarbovenop beschikbaar is, zodat je financieel flexibel blijft.
Het fiscale effect op hypotheekrenteaftrek vergeten
Door extra af te lossen betaal je minder hypotheekrente, maar je krijgt ook minder terug via de hypotheekrenteaftrek. Het nettovoordeel is daardoor kleiner dan het bruto renteverschil doet vermoeden. Hoe hoger je belastingtarief, hoe groter dit effect.
Daar komt bij dat de aftrek in Nederland steeds verder wordt afgebouwd, waardoor het voordeel van de hypotheekrenteaftrek stap voor stap kleiner wordt. Het loont dus om vooraf door te rekenen wat de aflossing je netto oplevert. Een mooie rekensom is bovendien gebaseerd op je eigen situatie, met je eigen rentepercentage, rentevaste periode en belastingschijf. Die cijfers bekijk je het beste samen met een hypotheekadviseur voor jouw hypotheek.
Kiezen tussen lagere maandlasten of kortere looptijd
Na een extra aflossing kun je meestal kiezen: je maandlasten gaan omlaag, of je looptijd wordt korter bij gelijkblijvende maandlasten. Beide opties hebben een eigen effect, en je kiest het best bewust.
Lagere maandlasten geven je meer ademruimte in je maandelijkse budget. Een kortere looptijd zorgt er juist voor dat je eerder schuldenvrij bent en over de hele looptijd minder hypotheekrente betaalt. Een paar vragen helpen bij die keuze:
- Hoe stabiel is je inkomen de komende jaren?
- Zijn er grote uitgaven op komst, zoals een verbouwing of studiekosten?
- Wil je eerder stoppen met werken of minderen?
- Past een lagere maandlast beter bij je huidige levensfase?
Geen rekening houden met toekomstplannen en risico’s
Een aflossing die vandaag logisch voelt, kan over een paar jaar knellen als je plannen veranderen. Denk aan een verhuizing, een gezinsuitbreiding, een carrièreswitch of een scheiding. Door de aflossing heb je mogelijk minder financiële ruimte om op die veranderingen in te spelen.
Realiseer je ook dat je bij een nieuwe hypotheek in de toekomst opnieuw wordt getoetst op je inkomen en financiële situatie. Een lagere schuld helpt daarbij, maar het geld dat je hebt afgelost, staat niet meer op je spaarrekening. Denk daarom ook aan de risico’s waar je je tegen wilt indekken, zoals arbeidsongeschiktheid of overlijden. Een goede woonlastenverzekering of overlijdensrisicoverzekering kan veel zekerheid bieden, ook als je hypotheek kleiner wordt.
Zonder onafhankelijk advies de knoop doorhakken
Een grote aflossing is een beslissing met gevolgen voor tientallen jaren. Toch beslissen veel mensen op basis van een snelle rekentool of een gevoel. Onafhankelijk advies voorkomt dat je een kostbare vergissing maakt, omdat de verschillende factoren in samenhang worden bekeken: rente, fiscaliteit, buffer, looptijd en toekomstplannen.
Een adviseur die niet aan één geldverstrekker is gebonden, kijkt ook naar alternatieven. Misschien is oversluiten, een deel van de hypotheek anders inrichten of juist beleggen of sparen slimmer dan volledig aflossen. Zo weet je zeker dat je keuze past bij jouw situatie, en niet bij die van een gemiddelde huiseigenaar.
Hoe Veldsink helpt met hypotheekadvies bij extra aflossen
Bij Veldsink Advies vind je een persoonlijke adviseur die samen met jou kijkt wat een grote aflossing voor jouw hypotheek betekent. Geen standaardverhaal, maar een berekening die past bij jouw woning, rente en toekomstplannen. Als familiebedrijf werken we al sinds 1979 aan langdurige vertrouwensrelaties, met warmte en nuchterheid als uitgangspunt. Je vindt ons op diverse vestigingen van Veldsink Advies.
Dit mag je van het hypotheekadvies verwachten:
- Een persoonlijke analyse van je situatie, boetevrije ruimte en fiscale effecten
- Vergelijking van rente en voorwaarden bij meer dan 30 geldverstrekkers
- Advies over de keuze tussen lagere maandlasten of een kortere looptijd
- Begeleiding van aanvraag tot afronding, ook bij oversluiten of aanpassen
Twijfel je of extra aflossen de beste keuze is? Maak vrijblijvend een afspraak met een adviseur van Veldsink en ontdek wat het best past bij jouw situatie.
Gerelateerde artikelen
- Zo sluit je een hypotheek over naar een lagere rente
- Een hypotheek aanvragen in eenvoudige stappen uitgelegd
- Hoe vraag ik NHG aan en wat zijn de kosten?
- Hoeveel kan ik lenen voor het verduurzamen van mijn huis?
- Hoe lang duurt een hypotheekaanvraag?
Deze inhoud is gegenereerd met behulp van AI en kan fouten bevatten.
