Nu de salderingsregeling per 1 januari 2027 stopt, is er steeds meer belangstelling voor thuisbatterijen en slimme manieren om zelf opgewekte zonne-energie op te slaan voor later gebruik. Bijvoorbeeld ‘s avonds of op andere momenten dat de zon minder schijnt. Ook het aanschaffen van een warmtepomp kan een slimme manier zijn om de opgewekte energie zelf te gebruiken. Maar wat betekent een thuisbatterij of warmtepomp voor je verzekeringen?
Als je zonnepanelen hebt, wek je elektriciteit op. De hoeveelheid zelf opgewekte elektriciteit die ‘overblijft’, kan per dag verschillen: het hangt af van (het moment van) je verbruik én van de hoeveelheid zonlicht op die dag. Huishoudens en kleine bedrijven mogen tot het einde van het jaar nog hun zelfgeproduceerde stroom terugleveren aan het elektriciteitsnet en wegstrepen tegen hun verbruik op een ander moment. Dit heet salderen.
Vanaf 1 januari 2027 stopt de salderingsregeling. Je ontvangt dan nog wel een vergoeding voor stroom die je teruglevert, maar die kan lager zijn dan de prijs die je betaalt voor stroom die je weer af moet nemen. Zelf gebruiken wordt daarom belangrijker.
Eigen stroom opslaan voor later: thuisbatterij of warmtepomp
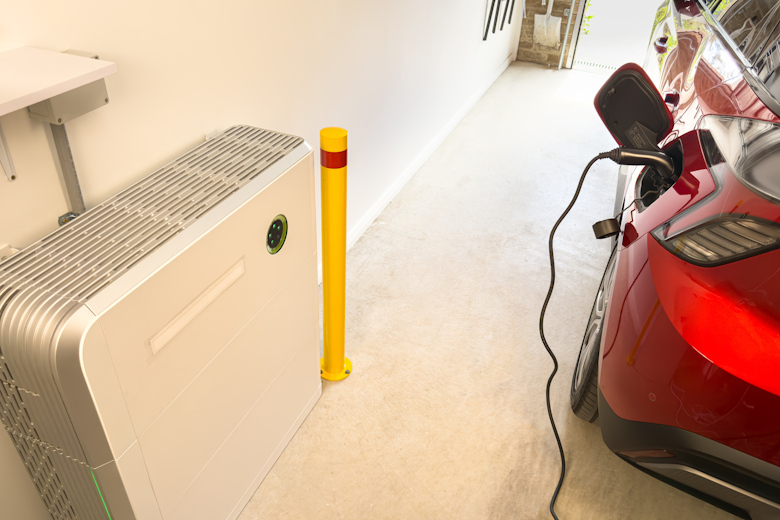
Een thuisbatterij slaat overtollige zonnestroom op voor later, bijvoorbeeld voor de avond. Zo kun je meer van je eigen stroom gebruiken. Een warmtepomp kan overdag juist extra zonnestroom gebruiken, bijvoorbeeld om water in een voorraadvat te verwarmen.
Veiligheid voorop
Een opgeladen thuisbatterij kan het risico op brand verhogen. Daarom is het belangrijk om te kiezen voor een systeem dat voldoet aan de Europese CE-normen én dat je de accu altijd door een erkende installateur laat plaatsen. Zo beperk je de grootste risico’s zoals brand tot een minimum
Dekking op je verzekering bij een eigen woning
Een vast geïnstalleerde thuisbatterij of warmtepomp valt vaak onder de opstalverzekering. Als deze aan de woning of een bijgebouw is gemonteerd, wordt het gezien als onderdeel van je woning. In de meeste gevallen is de accu dan ook meeverzekerd op je woonhuisverzekering. Maar dit geldt niet voor zogenaamde plug-in thuisaccu’s. Deze compacte batterijen worden met een stekker in het stopcontact gestoken en zijn niet vast gemonteerd. Omdat deze los en verplaatsbaar zijn, vallen ze onder de inboedelverzekering en hoef je ze meestal niet apart aan te melden.
Let op: niet alle verzekeraars bieden in hun polisvoorwaarden standaard dekking voor het bezit van een thuisbatterij of warmtepomp. Soms moet je dit apart op een polis laten aantekenen om goed verzekerd te zijn. Zeker bij wat oudere polisvoorwaarden is het van belang om te checken of de dekking klopt.
Andere regels voor huurders en appartementseigenaren
Voor huurders of eigenaren van een appartement gelden er andere regels. Als huurder of appartementseigenaar heb je vaak toestemming nodig. Vooral als de installatie de gevel, het dak, leidingen of andere gemeenschappelijke delen raakt.
- Huurder: de verhuurder heeft meestal de opstalverzekering voor de woning. Als een huurder op eigen kosten een thuisaccu laat installeren, valt dit niet onder de opstalverzekering van de verhuurder. Spullen van jou vallen onder je inboedelverzekering. Een eigen, vaste verbetering zoals een thuisbatterij kan soms als ‘huurdersbelang’ onder de inboedelverzekering vallen.
- Appartementseigenaar: de VvE heeft vaak een gezamenlijke opstalverzekering voor het gebouw. Deze dekt vaak alleen de basis van het gebouw. Een zelf geplaatste accu wordt dan ook gedekt via de eigen inboedelverzekering onder het ‘eigenarenbelang’.
Goed verzekerd
De dekking hangt af van je woning, de manier waarop de installatie is geplaatst en de voorwaarden van je verzekeraar. Hoe jouw thuisbatterij of warmtepomp verzekerd kan worden, welke voorwaarden er gelden en of je iets moet aanpassen aan je (huidige) polis: onze adviseur helpt je graag met persoonlijk advies. Ook dan zijn we er voor jou.