
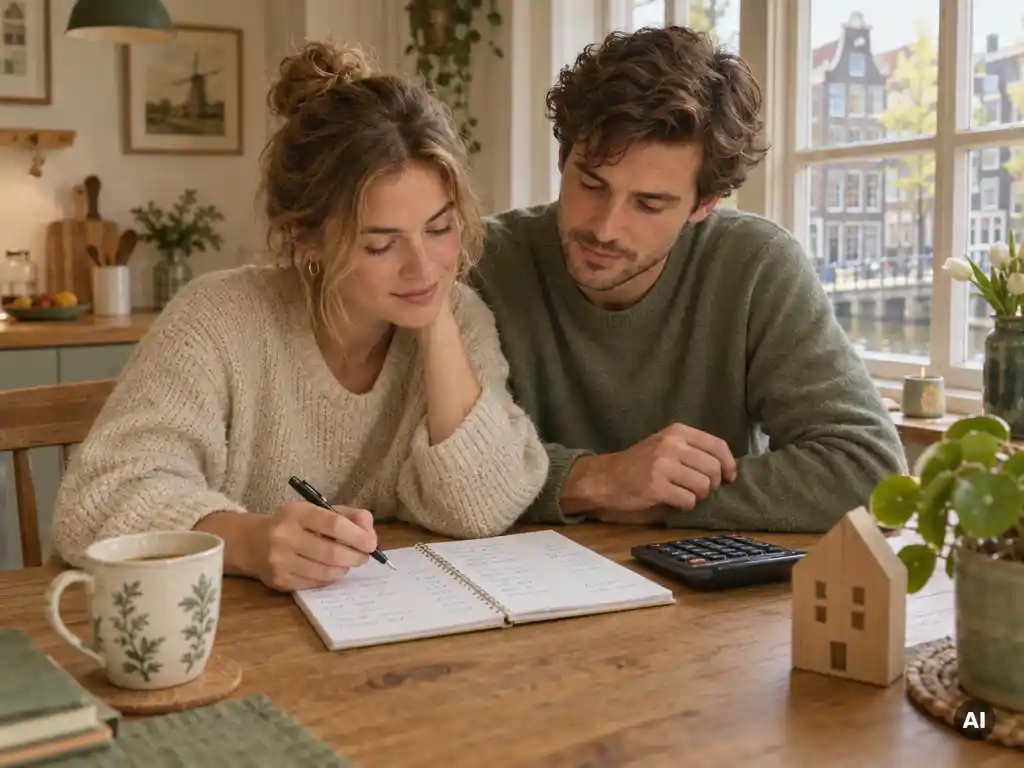
Een bod uitbrengen op een huis voelt vaak als een sprong in het diepe. Je hebt een woning gevonden die bij je past, de makelaar belt dat er meer kijkers zijn, en ineens moet het snel. Wie dan al een helder financieel plan heeft, beslist rustiger en met meer zelfvertrouwen. In dit artikel lees je stap voor stap hoe je je hypotheek doorrekent en een plan maakt dat past bij jouw situatie, nog voordat je een bedrag noemt.
Je werkelijke financiële uitgangspositie in kaart brengen
Je uitgangspositie bestaat uit je inkomen, je vaste lasten, je schulden en je spaargeld, en dat samen bepaalt wat je kunt lenen en wat je kunt dragen. Begin dus niet bij het huis, maar bij jezelf.
Schrijf op wat er elke maand binnenkomt en wat er vaststaat aan uitgaven. Denk aan huur, abonnementen, verzekeringen, kinderopvang en eventuele leningen. Let ook op studieschuld, een doorlopend krediet of een afbetalingsregeling, want die drukken direct op je leencapaciteit. Een creditcard met een hoge limiet telt zelfs mee als je er nauwelijks mee betaalt.
Kijk daarna naar je vermogen. Hoeveel eigen geld kun je inbrengen, en hoeveel wil je daarvan achter de hand houden? Een buffer voor onvoorziene uitgaven is geen luxe. Zo weet je precies waar je staat voordat je de eerste woning bezoekt.
Maximale hypotheek versus comfortabele maandlasten
De maximale hypotheek is het bedrag dat een geldverstrekker aan je wil lenen, terwijl comfortabele maandlasten het bedrag zijn waarmee je ook nog prettig kunt leven. Die twee liggen zelden op hetzelfde punt.
Een online rekentool geeft snel een indicatie van wat er mogelijk is, maar zegt weinig over je dagelijks leven. Wil je blijven sparen, regelmatig op vakantie gaan en ruimte houden voor een eventueel kindje? Dan kies je misschien bewust voor een lagere hypotheek dan het maximum. Bepaal eerst het maandbedrag waar jij je goed bij voelt en reken dan terug naar een koopsom.
De hypotheekrente speelt hierbij een grote rol. Een kleine verschuiving in het rentepercentage kan de maandlast merkbaar veranderen, zeker bij een groot bedrag en een lange looptijd. Reken daarom meerdere scenario’s door en kijk ook wat er gebeurt als je rentevaste periode afloopt en de rente dan anders is. Zo voorkom je dat een mooi huis later een zware last wordt.
Kosten koper en andere kosten niet vergeten
Naast de koopsom betaal je als koper extra kosten, die samen kosten koper heten en die je meestal uit eigen middelen moet voldoen. Je rekent ze dus mee in je plan, anders loop je tegen een tekort aan.
Tot de kosten koper horen onder andere:
- overdrachtsbelasting, waarvoor je afhankelijk van je leeftijd en situatie een vrijstelling of verlaagd tarief kunt hebben
- notariskosten voor de akte van levering en de hypotheekakte
- kosten van het hypotheekadvies en de taxatie
- eventuele kosten voor een aankoopmakelaar en bouwkundige keuring
Vergeet daarnaast niet wat er na de koop op je afkomt. Verhuiskosten, een nieuwe vloer, gordijnen, meubels en kleine reparaties lopen sneller op dan je denkt. Reken ook op eventuele dubbele woonlasten als je oude woning nog niet verkocht of verhuurd is. Wie deze posten vooraf op papier zet, wordt later minder verrast.
Een bod onderbouwen met een financiële marge
Een goed bod is gebaseerd op je eigen financiële plan en laat ruimte voor onderhandeling zonder dat je over je grens gaat. Bepaal dus vooraf een bovengrens die je nooit overschrijdt, ook niet als de spanning oploopt.
Kijk naar vergelijkbare woningen in de buurt en naar de vraagprijs in verhouding tot de staat van het huis. Soms ligt de verkoopprijs boven de vraagprijs omdat meerdere kopers geïnteresseerd zijn. Weet dan van tevoren of je daarin mee kunt gaan, en wat dat betekent voor je maandlasten en je eigen inbreng. Een bod met een marge die je zelf hebt doorgerekend, geeft je rust tijdens het bieden.
Denk ook aan de voorwaarden in je bod. Een financieringsvoorbehoud beschermt je als de hypotheek onverhoopt niet doorgaat, en een bouwkundig voorbehoud geeft ruimte om de woning te laten keuren. Overleg met je adviseur welke voorwaarden in jouw situatie verstandig zijn en welke je kunt laten vallen om sterker te staan.
Risico’s afdekken voordat de handtekening komt
Een hypotheek loopt vaak dertig jaar, dus het loont om te bedenken wat er gebeurt als het leven anders loopt dan gepland. Risico’s afdekken is onderdeel van een goed financieel plan, niet iets voor later.
Stel jezelf een paar vragen. Wat als je inkomen daalt door ziekte of werkloosheid? Wat als je partner wegvalt en de lasten op één inkomen drukken? Afhankelijk van je situatie kunnen een overlijdensrisicoverzekering of een arbeidsongeschiktheidsverzekering dan een veilig vangnet vormen.
Ook de woning zelf wil je beschermen. Een woonhuisverzekering dekt schade door brand of storm, en een opstalverzekering is bij een hypotheek vaak verplicht. Een aansprakelijkheidsverzekering is eveneens verstandig voor het geval jij onbedoeld schade veroorzaakt bij een ander. Regel dit op tijd, want op de dag van het passeren moet je dekking al staan.
Hypotheekadvies inzetten om het plan te toetsen
Een hypotheekadviseur toetst je financiële plan aan de praktijk en wijst je op punten die je zelf over het hoofd ziet. Dat maakt het verschil tussen een plan dat er goed uitziet op papier en een plan dat ook echt werkt.
Een onafhankelijke adviseur kijkt niet naar één geldverstrekker, maar vergelijkt rente en voorwaarden bij meerdere partijen. Daarnaast let hij of zij op zaken als je rentevaste periode, aflossingsvorm en eventuele fiscale gevolgen. Die persoonlijke blik helpt je om een hypotheek kiezen die past bij je wensen, nu en over tien jaar.
Het is slim om dit gesprek te voeren voordat je gaat bieden. Dan weet je zeker wat je kunt lenen, wat je wilt lenen en welke ruimte je hebt in onderhandelingen. Je staat daardoor sterker bij de makelaar en minder onder druk wanneer het spannend wordt.
Hoe Veldsink helpt met hypotheekadvies
Veldsink Advies is sinds 1979 een familiebedrijf dat onafhankelijk financieel advies geeft aan particulieren en ondernemers. Onze adviseurs nemen de tijd om jouw situatie te begrijpen en maken samen met jou een plan dat past bij je wensen en je portemonnee. Zo help je jezelf aan een hypotheek zonder gedoe en met een gerust gevoel.
Dit kun je van ons verwachten:
- een persoonlijke analyse van je financiële situatie en woonwensen
- een vergelijking van rente en voorwaarden bij meer dan 30 geldverstrekkers
- een check van de verzekeringen die bij jouw hypotheek en woning passen
- begeleiding van de aanvraag tot en met de afronding bij de notaris
Wil je weten waar je staat voordat je een bod uitbrengt? Neem contact op met Veldsink en plan een vrijblijvend gesprek met een adviseur bij jou in de buurt. Dan weet je zeker dat je met een goed doordacht plan de woningmarkt op gaat.
Gerelateerde artikelen
- Zo kies je een hypotheek als je verwacht binnen tien jaar opnieuw te verhuizen
- Hoeveel kost een hypotheek per maand bij een gemiddelde rente?
- Kan ik mijn hypotheek wijzigen zonder over te sluiten?
- Hoeveel kost hypotheekadvies?
- Hoeveel betaal ik aan taxatiekosten?
Deze inhoud is gegenereerd met behulp van AI en kan fouten bevatten.
