
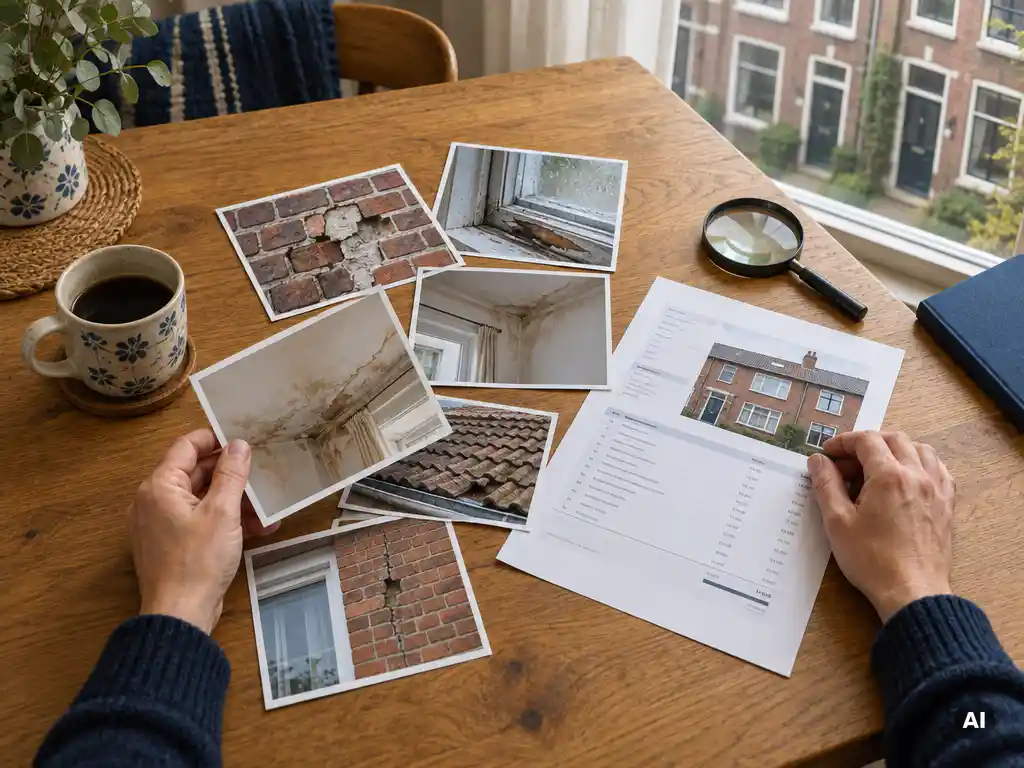
Je hebt schade en meldt die netjes bij je verzekeraar, en dan komt de reactie: “Kun je ons meer bewijs sturen?” Dat voelt voor veel mensen als wantrouwen, terwijl het meestal gewoon bij de procedure hoort. Wie een verzekering afsluit, mag er immers op rekenen dat schade eerlijk wordt vergoed, en dat vraagt om duidelijke feiten.
In dit artikel lees je waarom een verzekeraar om extra bewijs vraagt, welke documenten je kunt verwachten en hoe je je schademelding zo voorbereidt dat die sneller verloopt. Ook als je nu nog bezig bent met verzekeringen vergelijken of verzekeringen afsluiten, is het slim om hier vooraf van op de hoogte te zijn.
Wat verzekeraars met extra bewijs willen vaststellen
Een verzekeraar vraagt extra bewijs om vast te stellen dat de schade echt is gebeurd, dat jouw polis ervoor dekking biedt en dat het bedrag klopt. Het is dus een controle op feiten, geen oordeel over jou als persoon.
Concreet wil de verzekeraar vaak drie dingen weten. Wat is er precies gebeurd, wanneer gebeurde het en hoe groot is de schade? Daarnaast moet duidelijk zijn dat het om een gedekte gebeurtenis gaat. Een lekkage door een kapotte leiding valt bijvoorbeeld vaak anders onder de voorwaarden dan schade door achterstallig onderhoud.
Ook de waarde van de beschadigde of gestolen spullen speelt mee. Zonder aankoopbewijs of foto’s kan een verzekeraar lastig inschatten wat een eerlijke vergoeding is. Extra bewijs beschermt dus ook jou, want het zorgt ervoor dat je niet te weinig uitgekeerd krijgt.
Fraudepreventie en de rol van de acceptant
Verzekeraars controleren schademeldingen mede om fraude te voorkomen, omdat oneerlijke claims uiteindelijk door alle verzekerden worden betaald via hogere premies. Die controle gebeurt niet alleen bij de schadebehandeling, maar begint al eerder.
Bij het aanvragen van een verzekering kijkt een acceptant naar het risico dat de verzekeraar loopt. Dat is de medewerker die beoordeelt of een aanvraag wordt geaccepteerd en onder welke voorwaarden. De informatie die je dan opgeeft, zoals bouwjaar, waarde of eerdere schades, vormt het vertrekpunt. Wijkt een schademelding sterk af van wat bekend was, dan kan dat een reden zijn om dieper te kijken.
Dat wil niet zeggen dat jij verdacht wordt. Een bewijsverzoek is vaak standaard bij hogere bedragen, bij diefstal of wanneer er weinig vastligt over een gebeurtenis. Zie het als een routinecontrole die eerlijke klanten beschermt.
Welke documenten verzekeraars vaak opvragen
De documenten die een verzekeraar opvraagt, hangen af van het soort schade, maar het gaat meestal om bewijs van eigendom, bewijs van waarde en bewijs van het voorval zelf. Zo kun je er vaak al rekening mee houden voordat er iets misgaat.
Dit komt het vaakst voorbij:
- Aankoopbewijzen, facturen of kassabonnen van beschadigde of gestolen spullen
- Foto’s of video’s van de schade en de omgeving
- Een proces-verbaal van de politie bij diefstal, inbraak of vandalisme
- Een offerte of reparatienota van een erkend bedrijf
Bij autoschade kan daar een schadeformulier met gegevens van de tegenpartij bijkomen. Bij waterschade vraagt een verzekeraar soms om een rapport van een loodgieter of een expert. Heb je geen bonnetjes meer, dan helpen bankafschriften, garantiebewijzen of foto’s waarop de spullen in je huis te zien zijn vaak ook.
Zo bereid je een schademelding goed voor
Een goede schademelding bereid je voor door direct bewijs te verzamelen, de schade te beperken en alles zo volledig mogelijk te omschrijven. Hoe completer je eerste melding, hoe kleiner de kans op een lange reeks vervolgvragen.
Maak meteen foto’s, voordat je gaat opruimen of repareren. Noteer datum, tijd en omstandigheden, en bewaar beschadigde onderdelen als de verzekeraar die mogelijk wil zien. Beperk wel de schade waar dat kan, bijvoorbeeld door een lek af te sluiten, want dat verwacht de verzekeraar van je.
Op de lange termijn helpt het om een digitale map aan te maken met aankoopbewijzen van duurdere spullen en foto’s van je inboedel. Dat kost een middag, maar bespaart je veel stress als er daadwerkelijk iets gebeurt. Ook is het goed om je polis regelmatig door te nemen, zodat je weet wat wel en niet gedekt is.
Wat te doen bij een bewijsverzoek of afwijzing
Krijg je een bewijsverzoek, reageer dan rustig maar tijdig en lever aan wat je hebt. Krijg je een afwijzing, dan is dat zelden het einde van het verhaal, want je hebt altijd het recht om die te laten toetsen.
Bij een bewijsverzoek helpt het om te vragen wat precies nodig is en binnen welke termijn. Kun je iets niet aanleveren, leg dan uit waarom en bied een alternatief aan, zoals getuigenverklaringen of foto’s. Bewaar al je communicatie met de verzekeraar, zodat je later kunt terugvinden wat is afgesproken.
Ben je het niet eens met een afwijzing, vraag dan om een schriftelijke onderbouwing en lees die goed door. Vaak is een misverstand of ontbrekend document de oorzaak. Komen jullie er samen niet uit, dan kun je je klacht voorleggen aan de interne klachtenprocedure van de verzekeraar en daarna aan het Klachteninstituut Financiële Dienstverlening (Kifid).
Hoe Veldsink helpt bij verzekeringsadvies en schadeafhandeling
Veldsink helpt je zowel vooraf bij het kiezen van een goede polis als achteraf bij de afhandeling van schade. Als onafhankelijk adviseur kijken we naar jouw situatie en zorgen we dat je weet waar je aan toe bent.
- Onafhankelijk onderzoek bij gemiddeld 25 aanbieders, zodat je de beste verhouding tussen premie en voorwaarden krijgt
- Persoonlijk verzekeringsadvies van een adviseur die jouw woon- en leefsituatie begrijpt
- Hulp bij het melden en afhandelen van schade, ook als de verzekeraar om extra bewijs vraagt
- Regelmatige doorlichting van je bestaande polissen, zodat je dekking blijft aansluiten
Wil je weten of jouw verzekeringen nog passen bij je situatie, of heb je net schade gehad en weet je niet goed wat je moet aanleveren? Neem contact op met Veldsink. Een adviseur van een van onze ruim 90 kantoren in Nederland denkt graag met je mee, zodat jij met een gerust gevoel verzekerd bent.
Gerelateerde artikelen
- Waarom is het verstandig om verzekeringsvoorwaarden regelmatig opnieuw te bekijken?
- 7 redenen om niet alleen op de actuele hypotheekrente te sturen
- Wat zijn mijn maandelijkse vaste lasten?
- Wat is NHG en is dat iets voor mij?
- Hoe voorkom ik betalingsachterstanden?
Deze inhoud is gegenereerd met behulp van AI en kan fouten bevatten.
